
Devoirs de maths
Devoirs sur les intérêts composés : suivre les années
Résous tes devoirs sur les intérêts composés avec un tableau annuel et un coefficient. Entraîne-toi gratuitement sur papier et vérifie le résultat.
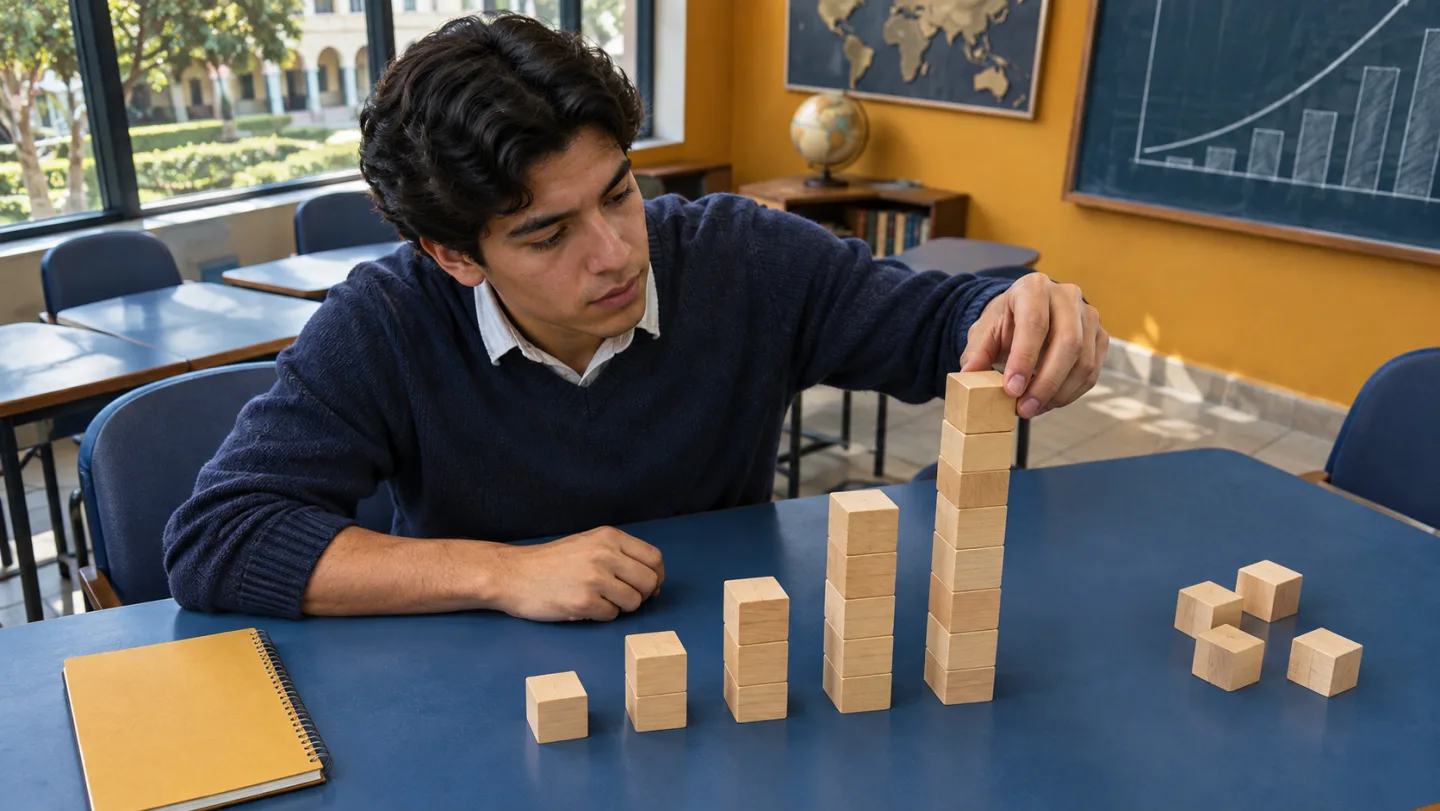
Un exercice donne un capital initial de 500 unités monétaires, un taux annuel de 4 % et trois années de capitalisation annuelle. Il demande le capital final et les intérêts gagnés. Tu calcules 4 % de 500, multiplies le résultat par trois et obtiens 60. Ce calcul correspond aux intérêts simples. Dans les devoirs sur les intérêts composés, le montant qui sert de base change après chaque année.
Les nombres sont des données scolaires inventées. On suppose trois années complètes, un taux constant et une mise à jour à la fin de chaque année. Aucun versement supplémentaire, retrait, frais ou impôt n’est inclus. L’exercice sert à comprendre une croissance proportionnelle répétée. Son résultat découle de ces hypothèses et ne prédit pas le résultat d’un compte réel.
Les devoirs sur les intérêts composés commencent par la question
Souligne la grandeur demandée. Le capital final comprend les 500 du départ et tous les intérêts ajoutés. Les intérêts gagnés représentent seulement l’augmentation au-dessus du montant initial. Les deux réponses portent la même unité monétaire. Une vérification des unités ne suffira donc pas à repérer leur confusion. Prépare deux lignes de réponse avec des intitulés distincts.
Note ensuite le capital initial, le taux, le nombre de périodes et la fréquence de capitalisation. Ici, il s’agit de 500, de 4 % par an, de trois années et d’une mise à jour annuelle. Le taux et l’étape de calcul se rapportent à la même durée. Garde cette correspondance visible lorsque tu construis le tableau.
Lis toutes les conditions avant de choisir une formule. Une capitalisation mensuelle ou des versements réguliers nécessitent une autre organisation. Tu ne peux pas remplacer le nombre d’années par un nombre de mois tout en conservant le même facteur annuel. Le modèle annuel permet ici de voir ce que représente chaque multiplication et de reconnaître un changement de situation.
Transformer le pourcentage en coefficient
Quatre pour cent signifie quatre sur cent, soit 0,04. Après un an, le capital est conservé et les intérêts s’ajoutent. Tu écris donc 500 + 0,04 × 500. En mettant 500 en facteur, tu obtiens 500 × (1 + 0,04), soit 500 × 1,04. Le nombre un représente la conservation de la totalité du montant précédent.
Multiplier seulement par 0,04 donne les intérêts de cette année, pas le capital à la fin de l’année. Multiplier par quatre traiterait le pourcentage comme une multiplication par quatre. Si tu obtiens 20 ou 2 000 comme capital après un an, compare l’opération avec la question. Une hausse de 4 % doit ajouter une petite partie au montant déjà présent.
La ressource de l’académie de Lyon sur les calculs financiers présente les intérêts composés comme une évolution liée au capital précédent. Utilise cette relation pour expliquer tes propres symboles. L’essentiel est de comprendre pourquoi le coefficient vaut 1,04 et pourquoi l’année suivante commence avec le montant actualisé.
Construire le tableau année par année
Dessine des colonnes pour l’année, le capital au début de l’année, les intérêts ajoutés et le capital final. À l’instant zéro, le montant est 500. La première année, 4 % de 500 donnent 20. Le capital devient 520. Recopie ces 520 comme montant de départ de la ligne suivante. Ce transfert est l’étape qui met en place la capitalisation.
Pour la deuxième année, calcule 0,04 × 520 = 20,80. Le nouveau capital vaut 540,80. À la troisième année, les intérêts sont 0,04 × 540,80 = 21,632, ce qui donne 562,432 avant l’arrondi final. Les intérêts annuels augmentent alors que le taux reste à 4 %, parce que la base du calcul devient plus grande.
Ne nomme pas « fin de la première année » la ligne qui contient encore uniquement les 500 initiaux. Entre l’instant zéro et la fin de la troisième année, il y a trois mises à jour. Compte les passages entre les montants. La ligne de départ aide à éviter deux multiplications seulement pour un exercice qui demande trois années complètes.
Relier les lignes à la formule avec une puissance
Le tableau répète trois fois la même multiplication : 500 × 1,04 × 1,04 × 1,04. L’écriture avec une puissance est 500 × 1,04^3. Dans ce modèle annuel, le capital final est le capital initial multiplié par le coefficient annuel élevé au nombre d’années complètes.
Vérifie la saisie sur la calculatrice. L’exposant s’applique au coefficient 1,04, tandis que les 500 restent en dehors de la puissance. Si tu mets tout le produit 500 × 1,04 entre parenthèses et élèves l’ensemble au cube, tu élèves aussi le capital initial au cube. Écris d’abord l’expression sur papier pour comparer les groupements avec les touches utilisées.
Le résultat doit correspondre à celui du tableau. En cas de différence, compare la première ligne et la première multiplication avant de changer la réponse finale. L’écart peut venir du pourcentage, d’une période oubliée ou des parenthèses. Deux représentations sont utiles lorsqu’elles permettent de trouver la première étape différente, pas seulement de choisir le résultat qui paraît plausible.
Demander un indice précis dans Lirno
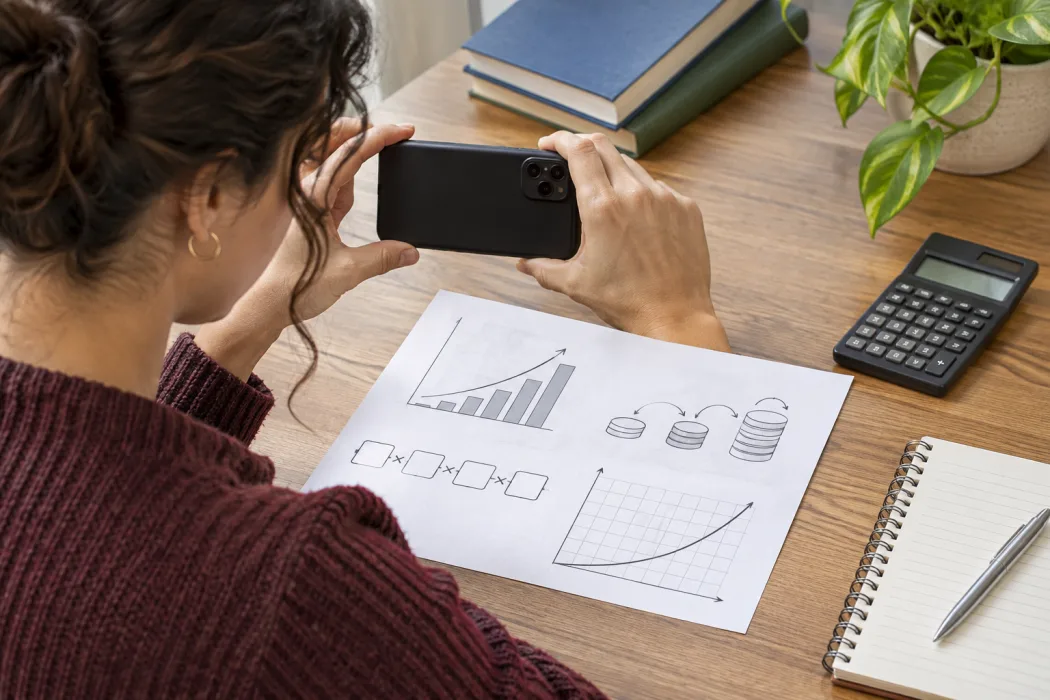
Si ton établissement permet l’aide par IA, photographie l’exercice complet dans Lirno. Le taux, la durée, la fréquence de capitalisation et les grandeurs demandées doivent apparaître. Compare le texte reconnu avec la feuille. Un taux de 4 % n’est pas 0,4 %, trois années ne sont pas trois mois et une capitalisation annuelle ne se traite pas comme une capitalisation mensuelle.
Remplis la première ligne du tableau toi-même. Si tu bloques, demande par exemple « Pourquoi le coefficient annuel vaut-il 1,04 plutôt que 0,04 ? Laisse-moi calculer le montant après trois ans. » Termine ensuite les autres lignes sur papier. Si tu as déjà une réponse, demande de vérifier la première ligne où le tableau et l’expression avec puissance divergent.
L’IA peut mal lire une consigne ou commettre une erreur de calcul. Contrôle l’explication à partir de l’énoncé, du tableau et de la saisie. Les règles scolaires restent applicables. Lirno ne garantit ni la justesse, ni les notes, ni la maîtrise du sujet, ni l’autorisation de l’utiliser. Le téléchargement ou le démarrage est gratuit ; certains niveaux d’utilisation de l’IA ou certaines fonctions avancées peuvent nécessiter Premium. La méthode sur papier fonctionne sans application.
Séparer le capital final des intérêts gagnés
Avec un arrondi uniquement à la fin, le capital final vaut 562,43 à deux décimales. Pour les intérêts gagnés, soustrais les 500 initiaux au résultat non arrondi. Tu obtiens 62,432, soit 62,43 après l’arrondi. Nomme les deux réponses. Leur différence correspond au capital conservé depuis le départ, pas à une année supplémentaire d’intérêts.
Lis la consigne sur les arrondis avant de raccourcir les valeurs intermédiaires. Pour un calcul théorique arrondi à la fin, garde suffisamment de chiffres pendant les étapes. Si l’exercice demande explicitement d’arrondir chaque crédit annuel au centime, applique cette règle partout et indique-la. Le modèle donné détermine la procédure attendue.
Pour cet exemple de trois ans, les deux procédures conduisent au même résultat final au centime. Ce n’est pas une règle générale. Dans un autre exercice, des arrondis intermédiaires répétés peuvent modifier le dernier chiffre. Note la règle suivie pour que le professeur puisse comprendre l’origine d’un éventuel écart entre deux calculs.
Comparer avec les intérêts simples
Avec des intérêts simples, l’ajout annuel est toujours calculé sur les 500 du départ. À 4 %, cela donne 20 chaque année. Trois ajouts produisent 60 d’intérêts et un total de 560. Les intérêts composés du modèle donnent 62,432 avant arrondi. Les 2,432 supplémentaires viennent du fait que les pourcentages suivants s’appliquent aussi aux intérêts déjà ajoutés.
Cette comparaison explique la première réponse de 60. Le calcul était cohérent avec un autre modèle. Repère le mot ou la condition qui permet de choisir entre les deux. Ne tranche pas seulement en regardant la taille du résultat. Sur une courte durée ou avec un petit taux, la différence peut sembler faible alors que les démarches sont différentes.
Si tu choisis souvent le mauvais modèle, écris la formulation décisive à côté de ta correction. Le catalogue des guides en français permet de choisir une autre tâche pour varier l’entraînement. Pour celle-ci, une note utile serait « Le montant final devient la base de l’année suivante ». Reconstruis ensuite les deux premières lignes sans regarder la solution.
Transférer le raisonnement à une nouvelle consigne
Conserve le montant de départ et le taux, mais arrête le calcul après deux années. Prévois un résultat compris entre 520 et celui des trois ans. Le tableau donne 540,80, comme 500 × 1,04^2. Remets ensuite trois années et change le taux à 2 %. Construis le coefficient 1,02 avant de calculer.
Changer le taux modifie chaque facteur. Changer le nombre d’années modifie le nombre de multiplications. Explique la démarche avec une phrase : tu conserves le montant actuel, tu ajoutes la fraction indiquée de ce montant et tu répètes pour chaque période complète. Si tu ne peux pas relier cette phrase à la formule, reprends les deux premières lignes.
Dans l’espace de mathématiques de Lirno, tu peux choisir d’autres calculs de pourcentage. Avant de rendre la copie, vérifie la grandeur demandée, la conversion du taux, le nombre de périodes, les parenthèses et l’arrondi. Compare aussi les intérêts annuels. Avec un taux positif constant et sans retrait, ils doivent augmenter puisque la base augmente.
Cette dernière vérification dépend des hypothèses. Si un autre exercice prévoit des retraits, des taux variables ou de nouveaux versements, il faut revoir le raisonnement. Une somme ajoutée plus tard ne reçoit pas nécessairement trois années complètes d’intérêts. Dessine alors une frise et associe chaque montant à son instant de départ. Dans notre modèle, ces mouvements sont exclus. Rappelle les conditions dans ta phrase finale pour montrer à quel problème répond ton calcul.